Aufgabenketten
Teil von Dokumentenflüsse steuern mit klaren Regeln von der Erstellung bis zur Ablage
Dokumentenflüsse steuern: Aufbewahrungsfristen nach GoBD und DSGVO
Aufbewahrungsfristen nach GoBD und DSGVO: welche Dokumente 6 oder 10 Jahre aufbewahrt werden und wie Dokumentenflüsse Fristen und Löschungen automatisch steuern.
Das Wichtigste auf einen Blick
- Geschäftsbriefe sind sechs Jahre aufzubewahren, Bücher, Abschlüsse und Buchungsbelege zehn Jahre.
- Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem das Dokument entstanden ist.
- § 147 AO regelt die Fristen, § 147a AO die elektronische Aufbewahrung.
- Die DSGVO nennt keine Jahresfristen, verlangt aber Speicherbegrenzung und ein Verarbeitungsverzeichnis.
- Archivregeln sollten Fristen automatisch setzen und vorzeitige Löschungen sperren.
Fristen für die wichtigsten Unterlagenarten
§ 147 Abs. 3 AO ordnet den aufbewahrungspflichtigen Unterlagen unterschiedliche Fristen zu. Maßgeblich ist die Art des Dokuments, nicht sein Format. Ein Papierbeleg und sein Scan unterliegen derselben Frist. Die vollständige Regelung steht in § 147 der Abgabenordnung beim Bundesministerium der Justiz.
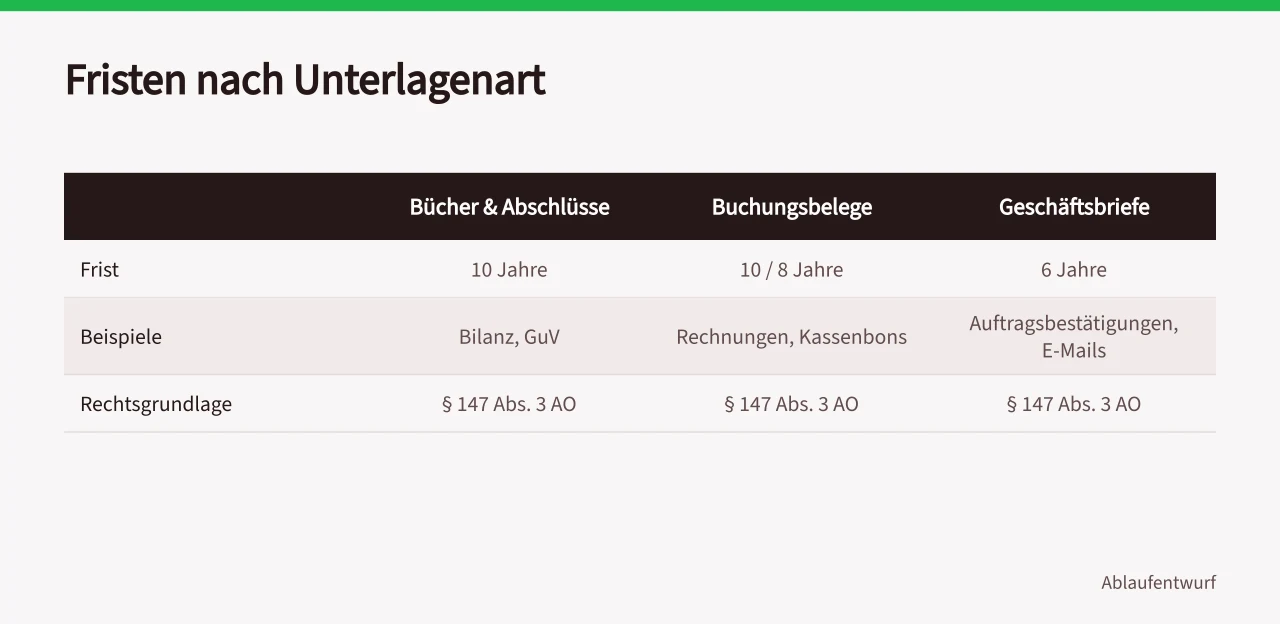
| Unterlagenart | Frist | Typische Beispiele |
|---|---|---|
| Bücher, Abschlüsse, Lageberichte | 10 Jahre | Bilanz, Gewinn- und Verlustrechnung, Kontenblätter |
| Buchungsbelege | 10 Jahre, ab Jahrgang 2025 acht Jahre | Ein- und Ausgangsrechnungen, Kassenbons |
| Geschäftsbriefe | 6 Jahre | Auftragsbestätigungen, Mahnungen, geschäftliche E-Mails |
Für Buchungsbelege gilt die verkürzte Frist von acht Jahren, wenn die Aufbewahrungsfrist nach dem 31. Dezember 2024 beginnt. Für ältere Jahrgänge bleibt es bei zehn Jahren.
Wann die Frist zu laufen beginnt
Die Frist startet nicht mit dem Datum auf dem Beleg, sondern mit dem Schluss des Kalenderjahres, in dem das Dokument entstanden, empfangen oder abgesandt wurde. Alle Belege eines Jahres werden damit zum gleichen Termin frei.
Beispielrechnung:
- Ausgangsrechnung vom 14. März 2020, Buchungsbeleg: zehn Jahre ab dem 31. Dezember 2020, also bis zum 31. Dezember 2030.
- Geschäftsbrief vom 3. Mai 2022: sechs Jahre ab dem 31. Dezember 2022, also bis zum 31. Dezember 2028.
Was die GoBD von elektronischen Archiven verlangen
Die GoBD fassen die Grundsätze ordnungsmäßiger Buchführung für DV-Systeme zusammen (BMF-Schreiben vom 28. November 2019). Verlangt werden Vollständigkeit, Richtigkeit, Nachvollziehbarkeit, Unveränderbarkeit, maschinelle Auswertbarkeit und eine Verfahrensdokumentation.
Elektronische Unterlagen müssen während der gesamten Frist lesbar bleiben. Eine nachträgliche Änderung ist unzulässig, ebenso eine Löschung vor Fristablauf. Die Regeln für die elektronische Aufbewahrung und die Ausnahmen davon enthält § 147a der Abgabenordnung.
Praktisch heißt das: Das Archivsystem darf Fristen nicht nur anzeigen. Es muss Schreibzugriffe sperren, Änderungen protokollieren und die Herkunft jeder Datei dokumentieren.
Personenbezogene Daten und die DSGVO
Die DSGVO setzt keine eigenen Jahresfristen. Nach Art. 5 Abs. 1 lit. e dürfen personenbezogene Daten nur so lange gespeichert werden, wie es für den Zweck erforderlich ist. Das nennt die Verordnung Speicherbegrenzung.
Steuerliche Aufbewahrungspflichten bleiben davon unberührt. Die Verarbeitung ist nach Art. 6 Abs. 1 lit. c zulässig, weil eine rechtliche Verpflichtung erfüllt wird. Nach Ablauf der Aufbewahrungsfrist ist zu prüfen, ob eine Löschung erfolgen muss.
Löschtermine gehören in das Verzeichnis von Verarbeitungstätigkeiten nach Art. 30 der DSGVO. Dort werden Zweck, Datenkategorien, Empfänger und die vorgesehene Löschfrist festgehalten.
Aufbewahrungsfristen im Dokumentenfluss hinterlegen
- Dokumentenart je Beleg bestimmen: Buchungsbeleg, Geschäftsbrief, Buch oder Vertrag.
- Frist und Fristbeginn je Art in der Archivierungsregel festlegen.
- Im DMS Pflichtfelder für Dokumentenart, Frist und Löschdatum anlegen.
- Prüfregeln setzen: Sperre bis Fristablauf, danach Freigabe zur Löschung oder weiteren Aufbewahrung.
- Verfahrensdokumentation, Freigaben und Berechtigungen versionieren.
Die Bewertung einzelner Zweifelsfälle gehört in die Abstimmung mit der Steuerberatung oder dem Finanzamt.
Häufige Fragen
Wann beginnt die Aufbewahrungsfrist?
Mit dem Schluss des Kalenderjahres, in dem das Dokument entstanden, empfangen oder versandt wurde. Das Belegdatum löst die Frist nur aus.
Wie lange müssen Rechnungen aufbewahrt werden?
Ein- und Ausgangsrechnungen sind Buchungsbelege und damit zehn Jahre aufzubewahren. Für Buchungsbelege, deren Frist nach dem 31. Dezember 2024 beginnt, gilt eine Frist von acht Jahren.
Welche Anforderungen stellen die GoBD an die Archivierung?
Vollständigkeit, Unveränderbarkeit, Nachvollziehbarkeit, maschinelle Auswertbarkeit und eine dokumentierte Verfahrensweise. Elektronische Belege müssen über die ganze Frist lesbar und prüfbar bleiben.
Darf ich Papierbelege nach dem Scannen vernichten?
Ja, wenn der Scan bildlich und inhaltsgleich ist, unveränderbar gespeichert wird und die Verfahrensdokumentation das Vorgehen beschreibt. § 147a AO erlaubt die elektronische Aufbewahrung ausdrücklich. Vor der Vernichtung sollte die Freigabe intern geregelt sein.